
10 月 19 日,AI 芯片公司 Tenstorrent 宣布完成 15 亿美元 E 轮融资,投后估值 62 亿美元。官方融资公告给出的用途是扩大 Galaxy 服务器的量产规模,估值与投资人结构里则把上一轮的数字一并摆了出来:2024 年底那轮融资的估值是 26 亿美元。不到两年,估值翻了一倍多,这是这条消息里最该先记住的一句。
估值从 26 亿走到 62 亿
融资额讲故事,估值讲定价。同一家公司、同一条产品线,2024 年底的定价是 26 亿美元,2026 年 10 月的定价是 62 亿美元。中间隔着的不是一次产品代际,而是市场对这家公司路线的一次正式投票。
对一家还在把服务器推向量产的芯片公司来说,这个涨幅本身就是信息。它说明定价方判断的重点不在当期营收,而在两件事:架构能不能覆盖从单卡到机架的跨度,真实负载愿不愿意压上去。
图 1:投后估值 62 亿美元,较上一轮的 26 亿美元翻了一倍多
谁在这轮进场
投资人结构分三层:
- 领投:今年新成立的 Trace Capital
- 联合领投:Innovation X
- 参投:ARK Invest、富达、普信(T. Rowe Price)、摩根士丹利、闪迪、Cadence Ventures、Tether Investments
这份名单里有两类钱。财务投资人的代表是 ARK、富达、普信和摩根士丹利,它们看的是退出路径;闪迪、Cadence Ventures、Tether Investments 这类则更接近产业侧,看的是技术接口能不能嵌进自己的链条。财务投资人看退出,产业投资人看接口,两类人同时出现在同一轮里,通常意味着这家公司的技术既被当成资产,也被当成零件。
一家今年才成立的新基金来领投,也是这轮里值得留意的一点。新基金的第一笔大额筹码,往往比老基金的年终配置更能说明它想押哪个方向。
钱花在哪:量产、负载、IP 授权
三条用途的顺序本身就是答案:
- 扩大 Galaxy 服务器的量产规模
- 继续服务开源权重模型与视频生成负载
- 推进对外授权的 AI 与 CPU IP
量产排在第一位。芯片公司从流片到交付之间有一段最烧钱的坡:要备货、要建交付能力、要在客户还没大批量下单的时候先把产线撑起来。钱先投在这一段,说明瓶颈不在设计,而在把设计变成可持续发货的能力。
第二条对应的是负载结构。开源权重模型与视频生成这两类活,共同点是请求密集、对显存带宽和卡间互联敏感,与训练侧的负载形态并不相同。把本土大模型与芯片产能这条线放在一起看更容易理解:模型侧的开源节奏,直接决定了推理侧要买什么样的机器。
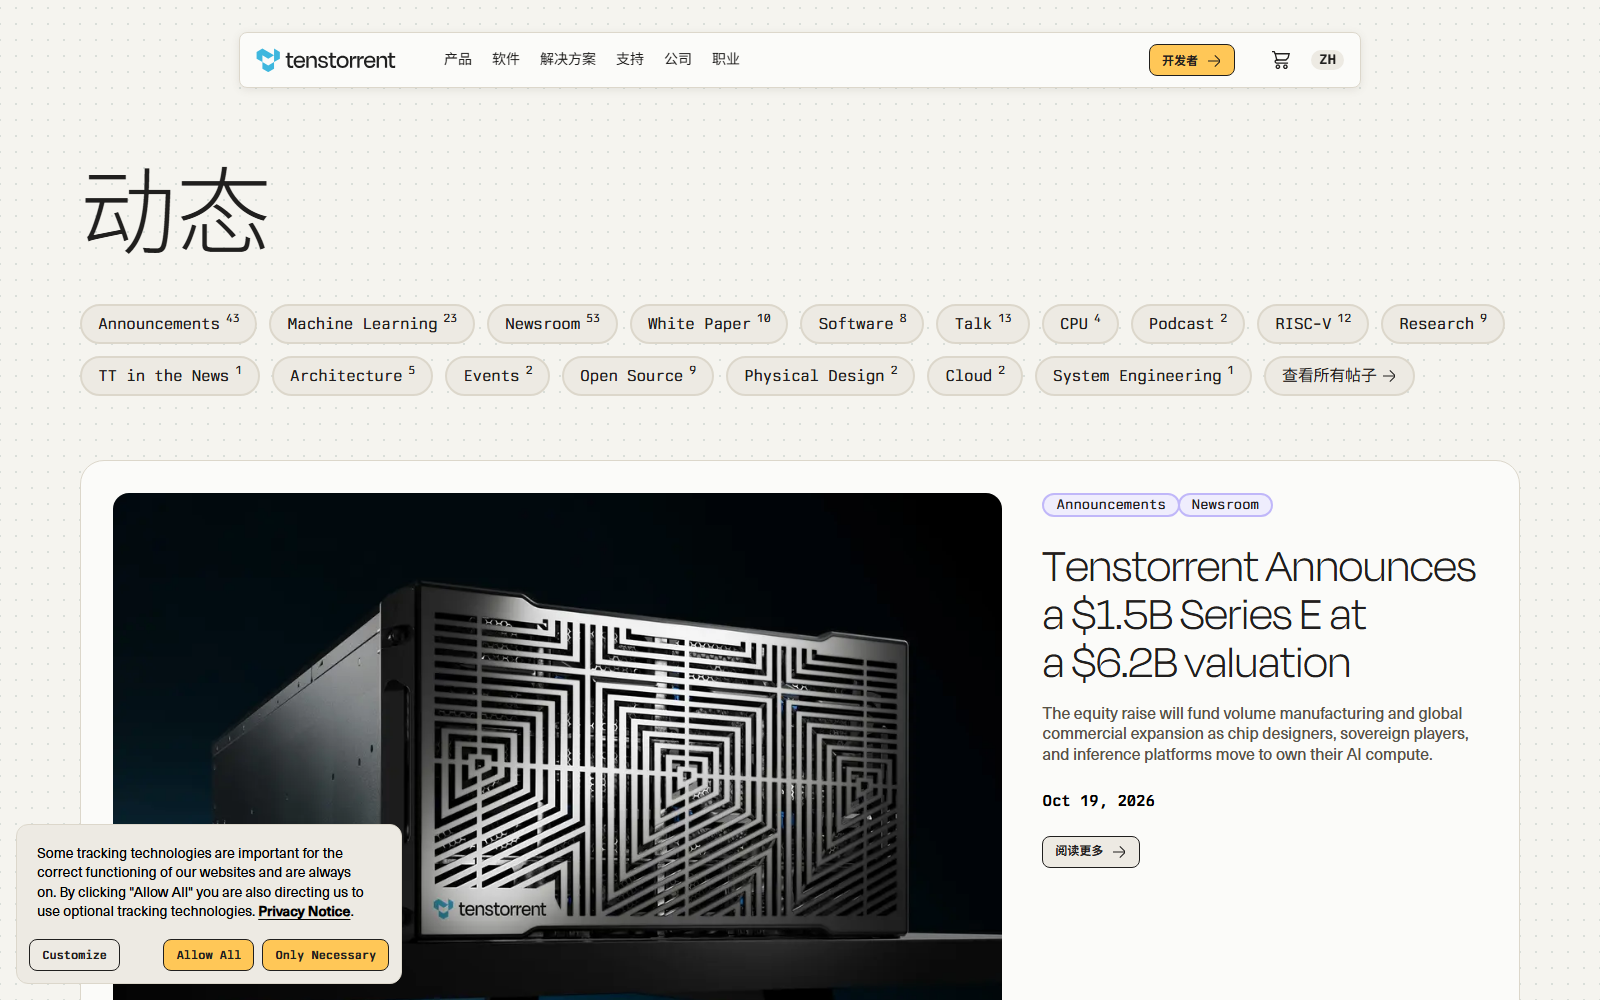
图 2:资金主要用于扩大 Galaxy 服务器量产规模
那次没卖掉的 50 亿美元报价
今年 5 月,英特尔与高通曾表达收购意向,估值最高 50 亿美元。到了 10 月,Tenstorrent 用一轮 62 亿美元的融资回答了那个报价。
当时摆在面前的是两条路:
- 卖给买方,团队与架构并入对方的产品体系,路线图跟着买方规划走
- 独立融资,保留 IP 对外授权的空间,但要自己扛量产的资金压力与交付风险
公司选了第二条,转折点是一次演示——Galaxy 服务器可以运行 DeepSeek 模型。能跑通外部的主流开源模型,意味着这台机器不只是自家软件栈里的硬件,而是一个可以被别人接手使用的平台。
CEO Jim Keller 对外的说法是「一套架构,从单卡卖到超算」。这句话既是产品描述,也是这次不卖身的底气:能做单卡生意的公司很多,能同时覆盖单卡与超算的团队很少,两种生意的估值逻辑不在一个量级上。
挑战英伟达的赛道还在升温
同赛道的估值热度也在给这件事加注。据报 Etched 正以 400 亿美元以上的估值接洽融资,这个数字比 Tenstorrent 的 62 亿美元高出一个量级,而两家要解决的是同一类问题:把英伟达之外的算力选项做成可采购的商品。
需求侧的信号同样密集。OpenAI 与 Cerebras 的算力订单说明头部客户愿意为特定负载单独下注,中兴 AI 一体机与算力营收则说明交付形态正在从卖卡转向卖整机与一体机。买家开始按整机采购,芯片公司就得按服务器交付——这也是 Galaxy 这类产品必须先解决量产的现实原因。
个人观点
这轮融资里最容易被忽略的数字不是 15 亿,是 50 亿。5 月那个报价代表买方视角的定价,10 月这个 62 亿代表卖方视角的定价,两者之间隔着的不是几个月时间,而是一次能跑起来的演示和一次不卖的选择。
对关注这个赛道的人来说,往后有三个可以盯的指标:
- Galaxy 服务器的实际交付节奏,而不是发布会的场次
- 对外授权的 AI 与 CPU IP 是否出现明确的客户名单
- 开源权重模型与视频生成的负载,能不能长期留在这类硬件上
估值翻倍是结果,量产落地才是原因。等这三条里有两条变成可查的数字,62 亿美元这个价格才算被验证;在那之前,它只是一轮融资的定价,不是一张成绩单。
更新时间:2026-10-20